অর্থনৈতিক প্রতিবেদক
বাংলাদেশের ব্যাংকিং খাতে ক্রমবর্ধমান খেলাপি ও সমস্যাগ্রস্ত সম্পদ (ডিস্ট্রেসড অ্যাসেট) ব্যবস্থাপনায় একটি শক্তিশালী, স্বাধীন ও পেশাদার অ্যাসেট ম্যানেজমেন্ট কোম্পানি (এএমসি) গঠনের জোরালো তাগিদ দিয়েছেন ব্যাংকার, অর্থনীতিবিদ ও আর্থিক খাতের বিশেষজ্ঞরা। তারা স্পষ্ট ভাষায় বলেছেন, প্রথাগত বা প্রচলিত পদ্ধতিতে খেলাপি ঋণ আদায়ের ওপর নির্ভর করে বর্তমান এই বহুমুখী সঙ্কট মোকাবেলা করা সম্ভব নয়। আন্তর্জাতিক অভিজ্ঞতার আলোকে সমস্যাগ্রস্ত সম্পদ ব্যবস্থাপনায় বিশেষায়িত প্রতিষ্ঠান গঠন, স্বচ্ছ মূল্যায়ন এবং একটি কার্যকর দ্বিতীয় পর্যায়ের বাজার (সেকেন্ডারি মার্কেট) তৈরি করা সময়ের দাবি।
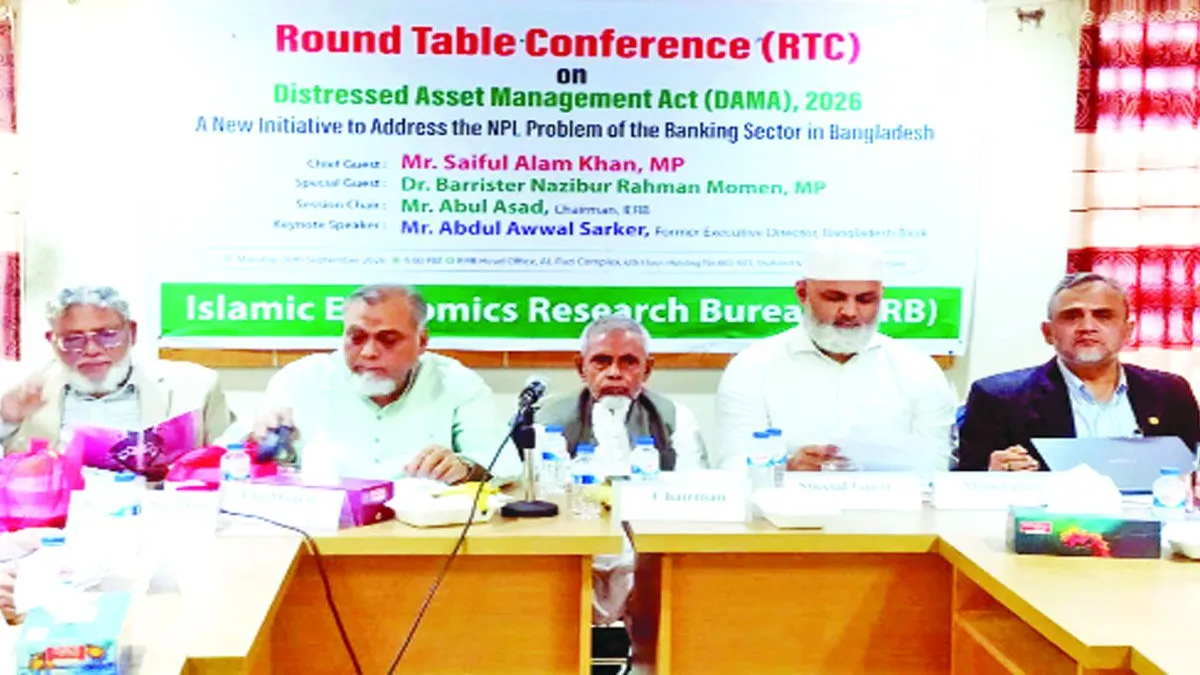
গতকাল সোমবার ইসলামিক ইকোনমিক রিসার্চ ব্যুরো (আইইআরবি) আয়োজিত ‘ডিস্ট্রেসড অ্যাসেট ম্যানেজমেন্ট আইন’ শীর্ষক সেমিনারে বক্তারা এ সব কথা বলেন।
রাজধানীর ঢাকায় আইইআরবির প্রাতিষ্ঠানিক সম্মেলন কক্ষে অনুষ্ঠিত এই সেমিনারে সভাপতিত্ব করেন সংগঠনটির সভাপতি আবুল আসাদ। এতে প্রধান অতিথি হিসেবে উপস্থিত ছিলেন সংসদ সদস্য সাইফুল আলম খান এবং বিশেষ অতিথি ছিলেন সংসদ সদস্য ড. ব্যারিস্টার নাজিবুর রহমান মোমেন। মূল প্রবন্ধ উপস্থাপন করেন বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক আব্দুল আউয়াল সরকার। অনুষ্ঠান সঞ্চালনা করেন আইইআরবির সেক্রেটারি জেনারেল ড. মো: মিজানুর রহমান।
সেমিনারে আইইআরবির নির্বাহী প্রফেসর ড. এস এম আলী আক্কাস, সাবেক সিনিয়র সচিব সফি উল্লাহ, আব্দুস সাদেক ভূঁইয়া ও আব্দুল জব্বারসহ দেশের বিশিষ্ট ব্যাংকার, অর্থনীতিবিদ, গবেষক, নীতিনির্ধারক ও আর্থিক খাতের শীর্ষস্থানীয় বিশেষজ্ঞরা অংশ নেন।
শুধু খেলাপি ঋণ আদায়ই সমস্যার সমাধান নয়
সেমিনারে বক্তারা বলেন, বাংলাদেশের ব্যাংকিং খাতে খেলাপি ও সমস্যাগ্রস্ত সম্পদের চাপ এখন কেবল নির্দিষ্ট কোনো ব্যাংকের ব্যালান্সশিটের সীমাবদ্ধ সমস্যা নয়। এর সাথে সরাসরি যুক্ত রয়েছে জাতীয় আর্থিক স্থিতিশীলতা, বিনিয়োগ, কর্মসংস্থান, উৎপাদনশীলতা ও সামগ্রিক অর্থনৈতিক প্রবৃদ্ধি।
সমস্যাগ্রস্ত সম্পদ ব্যাংকের ব্যালান্সশিটে বছরের পর বছর আটকে থাকলে সংশ্লিষ্ট ব্যাংকের নতুন ঋণ বিতরণের সক্ষমতা মারাত্মকভাবে হ্রাস পায়। এর ফলে মূলধনের ওপর বাড়তি চাপ তৈরি হয় এবং অর্থনীতির উৎপাদনশীল ও গতিশীল খাতগুলোতে প্রয়োজনীয় অর্থপ্রবাহ বাধাগ্রস্ত হয়। এ কারণে সমস্যাগ্রস্ত সম্পদকে অবিলম্বে বিশেষায়িত কাঠামোর আওতায় এনে দ্রুত মূল্য উদ্ধার ও এর পুনর্ব্যবহারের ব্যবস্থা করা জরুরি।
বক্তারা উল্লেখ করেন, এ ক্ষেত্রে প্রস্তাবিত এএমসি ঋণ পুনর্গঠন, ব্যবসা পুনরুদ্ধার, জামানত ব্যবস্থাপনা, সম্পদ বিক্রি এবং প্রয়োজন অনুযায়ী করপোরেট পুনর্গঠনের মতো গুরুত্বপূর্ণ কাজগুলো করতে পারে। এর মাধ্যমে ব্যাংকগুলো তাদের মূল ব্যাংকিং ব্যবসায় ফিরে গিয়ে নতুন ও উৎপাদনশীল খাতে ঋণ বিতরণের সুযোগ পাবে।
দ্বিতীয় পর্যায়ের বাজার বা সেকেন্ডারি মার্কেট গঠনের প্রস্তাব
সেমিনারে সমস্যাগ্রস্ত সম্পদের জন্য একটি কার্যকর ‘সেকেন্ডারি মার্কেট’ বা দ্বিতীয় পর্যায়ের বাজার গড়ে তোলার ওপর বিশেষ গুরুত্বারোপ করা হয়।
বক্তারা বলেন, খেলাপি ও অবলোপনকৃত সম্পদকে শুধু ব্যাংকের অভ্যন্তরে আটকে রেখে তা আদায়ের চেষ্টা করলে দীর্ঘসূত্রতা অনিবার্য হয়ে ওঠে। এসব সম্পদের ক্রয়-বিক্রয়, সিকিউরিটাইজেশন এবং দেশী-বিদেশী কৌশলগত বিনিয়োগকারীদের অংশগ্রহণের সুযোগ সৃষ্টি করা গেলে সমস্যাগ্রস্ত সম্পদের অর্থনৈতিক মূল্য উদ্ধারের সম্পূর্ণ নতুন পথ উন্মোচিত হতে পারে। ভবিষ্যতে বেসরকারি এএমসি, দেশী-বিদেশী ডিস্ট্রেসড অ্যাসেট ইনভেস্টর এবং প্রাতিষ্ঠানিক বিনিয়োগকারীদের সক্রিয় অংশগ্রহণের সুযোগ সৃষ্টি করা যেতে পারে বলেও তারা মত প্রকাশ করেন।
সম্পদের মূল্যায়নে বড় ঝুঁকির শঙ্কা
ডিস্ট্রেসড অ্যাসেট ব্যবস্থাপনার ক্ষেত্রে সবচেয়ে সংবেদনশীল ও গুরুত্বপূর্ণ বিষয়গুলোর একটি হলো সংশ্লিষ্ট সম্পদের সঠিক ও বাস্তবসম্মত মূল্য নির্ধারণ। বক্তারা সতর্ক করে বলেন, অতিরিক্ত দামে ব্যাংক থেকে সমস্যাগ্রস্ত সম্পদ কিনে নিলে প্রকৃত আর্থিক ক্ষতি আড়াল হয়ে যাওয়ার ঝুঁকি তৈরি হয়। আবার অন্য দিকে, অতিরিক্ত কম দামে বিক্রি করা হলে ব্যাংক, সাধারণ আমানতকারী ও পুরো আর্থিক ব্যবস্থার স্বার্থ মারাত্মকভাবে ক্ষতিগ্রস্ত হতে পারে।
এই প্রেক্ষাপটে স্বাধীন মূল্যায়ন, একাধিক মূল্যায়নকারীর নিরপেক্ষ মতামত, বাজারভিত্তিক মূল্য নির্ধারণ এবং প্রয়োজন অনুযায়ী প্রতিযোগিতামূলক নিলাম ব্যবস্থার ওপর গুরুত্ব দেয়া হয়। একই সাথে এএমসিকে যেন কোনো অবস্থাতেই কোনো ব্যাংকের ‘খারাপ ঋণ খালাস বা রাখার জায়গা’য় পরিণত করা না হয়, সে বিষয়েও সর্বোচ্চ সতর্ক থাকার পরামর্শ দেয়া হয়। বক্তারা বলেন, শুধু এক প্রতিষ্ঠান থেকে অন্য প্রতিষ্ঠানে খেলাপি ঋণ (এনপিএল) স্থানান্তর করলেই সঙ্কটের কোনো সুরাহা হবে না; বরং মূল লক্ষ্য হতে হবে সমস্যাগ্রস্ত সম্পদের প্রকৃত অর্থনৈতিক মূল্য উদ্ধার করা।
স্বাধীন ও পেশাদার এএমসি নিশ্চিত করার তাগিদ
ডিস্ট্রেসড অ্যাসেট ব্যবস্থাপনার জন্য প্রতিষ্ঠিতব্য এএমসিকে যেকোনো ধরনের রাজনৈতিক, ব্যবসায়িক বা অন্য কোনো স্বার্থগোষ্ঠীর প্রভাবমুক্ত রাখার ওপর জোর দেয়া হয়। প্রতিষ্ঠানটির পরিচালনা পর্ষদ ও ব্যবস্থাপনায় সর্বোচ্চ পেশাদার দক্ষতা নিশ্চিত করার পাশাপাশি সম্পদ গ্রহণ, মূল্যায়ন, পুনরুদ্ধার ও নিষ্পত্তির প্রতিটি ধাপে স্বচ্ছতা বজায় রাখতে হবে।
মূল্যায়নকারী, নিরীক্ষক ও ব্যবস্থাপনার পারস্পরিক সম্পর্কের ক্ষেত্রে স্বার্থের সঙ্ঘাত রোধে কঠোর আইনি বিধান রাখা প্রয়োজন। একই সাথে সম্পদ ক্রয়, মূল্যায়ন, রিকভারি এবং বিক্রির ক্ষেত্রে যথাযথ ডিসক্লোজার ও স্বাধীন অডিট নিশ্চিত করার ওপরও গুরুত্বারোপ করেন বিশেষজ্ঞরা।
আইন সংস্কারের পাশাপাশি বিচারিক প্রক্রিয়া দ্রুত করার আহ্বান
ডিস্ট্রেসড অ্যাসেট ব্যবস্থাপনার জন্য কেবল নতুন আইন প্রণয়ন করলেই যথেষ্ট নয়- জামানত বাস্তবায়ন, সম্পদ বিক্রি, ঋণ পুনর্গঠন, দেউলিয়াত্ব এবং ঋণ আদায়ের দীর্ঘসূত্রতাপূর্ণ বিচারিক প্রক্রিয়াকেও কার্যকর করতে হবে বলে মত দেন বিশিষ্টজনেরা।
তারা বলেন, অর্থঋণ আদালত ও সংশ্লিষ্ট বিচারিক প্রক্রিয়া দীর্ঘায়িত হলে প্রস্তাবিত এএমসির কার্যকারিতা মারাত্মকভাবে ব্যাহত হবে। ফলে ডিস্ট্রেসড অ্যাসেট ম্যানেজমেন্ট আইনের পাশাপাশি অর্থঋণ আদালত আইন, দেউলিয়াত্ব আইন এবং সংশ্লিষ্ট অন্যান্য বিধিবিধানগুলোতে যুগোপযোগী সংস্কার আনা অপরিহার্য।
আন্তর্জাতিক অভিজ্ঞতা কাজে লাগানোর পরামর্শ
সেমিনারে সুইডেনের ‘সিকুরাম’, যুক্তরাষ্ট্রের ‘রেজুলিউশন ট্রাস্ট করপোরেশন’, মালয়েশিয়ার ‘ডানাহার্টা’ এবং দক্ষিণ কোরিয়ার ‘কামকো’-র মতো সফল আন্তর্জাতিক প্রতিষ্ঠানগুলোর কার্যক্রম ও অভিজ্ঞতা তুলে ধরা হয়।
বক্তারা বলেন, এসব আন্তর্জাতিক প্রতিষ্ঠানের অভিজ্ঞতা বিশ্লেষণ করলে দেখা যায়, ব্যাংকিং সঙ্কট মোকাবেলায় রাষ্ট্রীয় সহায়তা অত্যন্ত গুরুত্বপূর্ণ ভূমিকা রাখতে পারে। তবে কেবল সরকারি মালিকানাই কোনো প্রতিষ্ঠানের চূড়ান্ত সাফল্য নিশ্চিত করতে পারে না। স্বাধীন সিদ্ধান্ত গ্রহণ, পেশাদার ব্যবস্থাপনা, স্বচ্ছ মূল্যায়ন, শক্তিশালী আইনি ক্ষমতা, কার্যকর রিকভারি ব্যবস্থা এবং নির্দিষ্ট সময়ের মধ্যে সম্পদ নিষ্পত্তি- এসব বিষয়ই মূলত সফলতার মূল চাবিকাঠি। বাংলাদেশের ক্ষেত্রেও এএমসির মালিকানা সরকারি না বেসরকারি হবে- সেটি নির্ধারণের পাশাপাশি এর পরিচালনা কাঠামো, সম্পদ গ্রহণের মূল্য, রিকভারি প্রক্রিয়া, স্বার্থের সঙ্ঘাত এবং জবাবদিহির বিষয়গুলোকে সর্বোচ্চ অগ্রাধিকার দেয়ার পরামর্শ দেয়া হয়।
ইসলামী ব্যাংকের জন্য আলাদা কাঠামোর প্রস্তাব
বাংলাদেশের ইসলামী ব্যাংকগুলোর সমস্যাগ্রস্ত সম্পদ ব্যবস্থাপনার ক্ষেত্রে স্বতন্ত্র ও আলাদা গুরুত্ব দেয়ার বিশেষ পরামর্শ দেয়া হয়েছে সেমিনারে।
বক্তারা বলেন, মুরাবাহা, ইজারা, মুশারাকা ও মুদারাবাসহ বিভিন্ন শরিয়াহভিত্তিক চুক্তির অন্তর্নিহিত প্রকৃতি প্রচলিত সুদভিত্তিক ঋণের চেয়ে সম্পূর্ণ আলাদা। ফলে এসব শরিয়াহভিত্তিক সম্পদের পুনর্গঠন ও পুনরুদ্ধারের পদ্ধতিও সংশ্লিষ্ট চুক্তির ধরন অনুযায়ী ভিন্নভাবে নির্ধারণ করতে হবে।
এ জন্য বৃহত্তর এএমসি কাঠামোর মধ্যে একটি পৃথক শরিয়াহসম্মত ব্যবস্থা অথবা বিশেষায়িত শরিয়াহভিত্তিক ডিস্ট্রেসড অ্যাসেট ব্যবস্থাপনা কাঠামো গঠনের কথা জোরালোভাবে বিবেচনা করা যেতে পারে। এর সাথে একটি শক্তিশালী শরিয়াহ বোর্ড, স্বাধীন শরিয়াহ অডিট, পৃথক হিসাবরক্ষণ এবং চুক্তিভিত্তিক রিকভারি কৌশল প্রণয়ন প্রয়োজন বলেও বক্তারা মত প্রকাশ করেন। ইসলামী ব্যাংকের ক্ষেত্রে প্রথমে স্বাধীনভাবে যাচাই করে দেখতে হবে কোনো সম্পদ পুনরুদ্ধারযোগ্য, কোন ব্যবসা পুনর্গঠনযোগ্য এবং কোন সম্পদ দ্রুত নিষ্পত্তি করা প্রয়োজন। পরবর্তীতে সেই অনুযায়ী শরিয়াহসম্মত পুনর্গঠন, সেটেলমেন্ট, সম্পদ বিক্রি কিংবা ব্যবসা পুনর্বাসনের পথ নির্ধারণ করা যেতে পারে।
এনপিএল কমানোই সাফল্যের একমাত্র মাপকাঠি নয়
সেমিনারের শেষ পর্যায়ে বক্তারা অত্যন্ত স্পষ্ট ভাষায় বলেন, ডিস্ট্রেসড অ্যাসেট ব্যবস্থাপনার সফলতা শুধু কোনো ব্যাংকের খেলাপি ঋণের অনুপাত কমেছে কি না, স্রেফ তা দিয়ে পরিমাপ করা উচিত নয়। কারণ রাইট-অফ, পুনর্গঠন কিংবা ক্লাসিফিকেশন পরিবর্তনের মাধ্যমেও কৃত্রিমভাবে খেলাপি ঋণের অনুপাত কমানো সম্ভব।
তাদের মতে, প্রকৃত সাফল্যের মূল মাপকাঠি হওয়া উচিত- আদায়কৃত অর্থের পরিমাণ কত, কতটি কার্যকর ব্যবসা সফলভাবে পুনরুজ্জীবিত হয়েছে, সংশ্লিষ্ট ব্যাংকের মূলধন কতটা পুনর্গঠিত হয়েছে এবং সামগ্রিক অর্থনীতিতে স্বাভাবিক ঋণপ্রবাহ কতটা স্বাভাবিক ধারায় ফিরে এসেছে। ডিস্ট্রেসড অ্যাসেট ব্যবস্থাপনার মূল উদ্দেশ্য কেবল হিসাবের খাতা পরিষ্কার করা নয়; বরং প্রকৃত ক্ষতি স্বীকার করে সমস্যাগ্রস্ত সম্পদের সর্বোচ্চ সম্ভাব্য মূল্য উদ্ধার করা এবং এর মাধ্যমে পুরো আর্থিক খাতকে আবার একটি উৎপাদনশীল ধারায় ফিরিয়ে নিয়ে যাওয়া।