

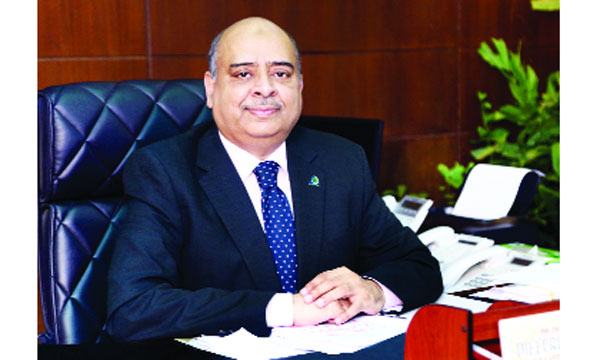
ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক লিমিটেডের ব্যবস্থাপনা পরিচালক সৈয়দ ওয়াসেক মো: আলী বলেছেন, সারা দেশে ২০৪টি পূণার্ঙ্গ শাখা, ১৬৭টি উপশাখা, ৮৮টি এজেন্ট ব্যাংকিং আউটলেট এবং দেশব্যাপী ২৪০টি নিজস্ব এটিএম নেটওয়ার্ক নিয়ে তাদের পাশে রয়েছে ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক লি.। আমাদের এমন অগ্রযাত্রা সম্মানিত গ্রাহকদের আস্থা এবং ব্যাংকের সুদৃঢ় ভিত্তিরই প্রতিফলন। তিনি বলেন, জনমনে এখনো এই ধারণা কিছুটা বিদ্যমান যে, প্রচলিত ও ইসলামী ব্যাংকিং একই, শুধু নামেই আলাদা। মূলত তাদের কাছে ইসলামী ব্যাংকিং পদ্ধতি সম্পর্কে পরিপূর্ণ বার্তা না পৌঁছানোর কারণেই এমন ধারণা স্বাভাবিক। কিভাবে শরিয়াহ ভিত্তিতে ইসলামী ব্যাংক কাজ করে তা আমরা জনসাধারণের নিকট পৌঁছে দিতে চাই। তৈরি করতে চাই শরিয়াহ-ভিত্তিক ব্যাংকিংয়ে প্রয়োজনীয় জ্ঞানসম্পন্ন দক্ষ কর্র্মীবাহিনী/মানবসম্পদ- এটাই আমাদের ভবিষ্যৎ পরিকল্পনা। নয়া দিগন্ত’র সাথে একান্ত সাক্ষাৎকারে তিনি এসব কথা বলেন।
নয়া দিগন্ত : ইসলামী ব্যাংকিংয়ে আপনাদের যাত্রা কখন? কেমন সাফল্য পাচ্ছেন?
সৈয়দ ওয়াসেক মো: আলী : ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক লি. তার যাত্রা শুরু করেছে ১৯৯৯ সালের ২৫ অক্টোবর ফার্স্ট সিকিউরিটি ব্যাংক লি. নামে, যা ২০০৯ সালে ১ জানুয়ারি হতে একটি পূর্ণাঙ্গ ইসলামী ব্যাংকে রূপান্তরিত হয়ে তার যাত্রা অব্যাহত রেখেছে। আপনারা জানেন একটি দেশের অর্থনীতির অন্যতম স্তম্ভ হচ্ছে ব্যাংকিং খাত। ব্যাংকিং খাতের অন্যতম ইসলামী ব্যাংক হিসেবে সেই অর্থনৈতিক যুদ্ধে আমরাও সামিল রয়েছি অগ্রসর সৈনিকের মতো। আপনারা জেনে আনন্দিত হবেন যে, মহান আল্লাহর অশেষ রহমতে এবং আপনাদের সক্রিয় সর্মথন ও সহযোগিতায় ২০২৩ সালেও ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক লিমিটেড তার অগ্রযাত্রা বরাবরের মতো অব্যাহত রেখেছে। জনসাধারণের কাছে ব্যাংকিং সেবা পৌঁছে দেয়ার জন্য সারা দেশে ২০৪টি পূর্ণাঙ্গ শাখা, ১৬৭টি উপশাখা, ৮৮টি এজেন্ট ব্যাংকিং আউটলেট এবং দেশব্যাপী ২৪০টি নিজস্ব এটিএম নেটওয়ার্ক নিয়ে তাদের পাশে রয়েছে ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক লি.। আমাদের এমন অগ্রযাত্রা সম্মানিত গ্রাহকদের আস্থা এবং ব্যাংকের সুদৃঢ় ভিত্তিরই প্রতিফলন।
নয়া দিগন্ত : ডিজিটালাইজেশনে ইসলামী ব্যাংকগুলো কতটা এগিয়েছে?
সৈয়দ ওয়াসেক মো: আলী : আমাদের প্রাত্যহিক জীবনের অংশ হিসেবে ও ক্রমবর্ধমান চাহিদার প্রেক্ষিতে দেশের অন্য ব্যাংকগুলোর মতো ইসলামী ধারার ব্যংকগুলোও তাদের ডিজিটাল ব্যাংকিং প্ল্যাটফর্মকে আরো সম্প্রসারিত পর্যায়ে নিয়ে এসেছে।
ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক লি. ও তার ডিজিটাল ব্যাংকিং প্ল্যাটফর্মকে সাজিয়েছে অত্যাধুনিক প্রযুক্তিনির্ভর সুবিধাসমূহ দিয়ে। সব ধরনের ব্যাংকিং কার্যক্রমের জন্য গ্রাহকদের জন্য রয়েছে, আমাদের সার্বক্ষণিক ইন্টারনেট ব্যাংকিং সুবিধা। এফএসআইবিএল ‘ক্লাউড এ্যাপস’ এর ফ্রিডম ফিচারের মাধ্যমে একজন গ্রাহক ঘরে বসেই ঊ-কণঈ ফর্ম পূরণসহ নিজেই নিজের অ্যাকাউন্ট খুলতে পারবে। এ ছাড়া আমাদের এই অ্যাপস ব্যবহার করে সকল প্রকার মোবাইল ব্যাংকিং সেবা গ্রহণ করা যায়, যেমন ‘নগদ’ ও ‘বিকাশ’-এ ব্যালেন্স ট্রান্সফার; ডিপিডিসি, ডেসকো, ঢাকা ওয়াসা বিল পেমেন্ট করা যায়।
অটোমেটেড চালান (এ-চালান) এর মাধ্যমে পাসপোর্ট এর ফি পরিশোধ, বিআরটিএ ফি পরিশোধ, ট্যাক্স পরিশোধ, ভ্যাট পরিশোধসহ ১৯৬ ধরনের সরকারি চালান ফি প্রদান করা যায়। আমাদের ভিসা ডেবিট কার্ডের মাধ্যমে সকল প্রকার ই-কমার্স প্লাটফর্মে বিভিন্ন ধরনের পণ্য ও সেবার মূল্য পরিশোধের সুযোগ রয়েছে। এ ছাড়াও ওই কার্ডধারীরা বিভিন্ন সময়ে বিভিন্ন প্রতিষ্ঠানের পণ্য ও সেবা ক্রয়ের ক্ষেত্রে ডিসকাউন্ট সুবিধা পেয়ে থাকেন। আমাদের সিআরএম মেশিনের মাধ্যমে গ্রাহকগণ একই মেশিনে দ্রুততম সময়ে ক্যাশ জমা ও উত্তোলন করতে পারেন। এ ছাড়াও নাানাবিধ সময়োপযোগী সেবা প্রদানের মাধ্যমে ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক লি. গ্রাহকসেবা নিশ্চিতে সবসময় বদ্ধপরিকর।
জনসাধারণের দোরগোড়ায় মোবাইল ব্যাংকিং সেবা পৌঁছে দেয়ার জন্য আমরা নিয়ে আসছি ‘ফার্স্ট ক্যাশ’ যা আমাদের ২৩তম প্রতিষ্ঠাবার্ষিকীতে গ্রাহকদের হাতে তুলে দিতে পেরেছি। বাজারে প্রচলিত অন্যান্য মোবাইল ব্যাংকিং সেবার সাথে তাল মিলিয়ে অধিক নিরাপত্তা নিশ্চিতকরণের মাধ্যমে প্রযুক্তিক্তগত উৎকর্ষতার সমন্বয়ে সব মোবাইল ব্যাংকিং সুবিধা নিয়ে হাজির হয়েছে ‘ফার্স্ট ক্যাশ’।
নয়া দিগন্ত : তৃণমূল ব্যাংকিংয়ে আপনারা কতটা পৌঁছাতে পেরেছেন? আপনাদের পরিকল্পনা কী?
সৈয়দ ওয়াসেক মো: আলী : দক্ষিণ এশিয়ার বৃহৎ জনগোষ্ঠীর উন্নয়নশীল একটি দেশ বাংলাদেশ। প্রায় ১৭ কোটি জনগণের এই দেশে ব্যাংকিংসেবা জনগণের দোরগুড়ায় পৌঁছে দিতে ও আর্থিক অন্তর্ভুক্তিকে দেশের প্রািন্তক পর্যায়ে নিয়ে যেতে আমরা ইতোমধ্যে জনসাধারণের মাঝে ইসলামী ব্যাংকিং সম্পর্কে পূর্ণ ধারণা পৌঁছে দেয়ার জন্য বিভিন্ন কর্মসূচির আয়োজন করছি। এ ছাড়া ইসলামী ব্যাংকিং সম্পর্কে পূর্ণাঙ্গ শরিয়াহ জ্ঞানসম্পন্ন দক্ষ মানবসম্পদ তৈরিতে ব্যাংকের ব্যবস্থাপনা কর্তৃপক্ষ, ঊর্ধ্বতন নির্বাহী-কর্মকর্তার পাশাপাশি বাংলাদেশ ব্যাংকসহ ইসলামী অর্থনীতিতে অভিজ্ঞতা সম্পন্ন দেশের বিভিন্ন ব্যক্তিদের অংশগ্রহণে প্রশিক্ষণ-কর্মশালার আয়োজন করছি আমরা।
জনমনে এখনো এই ধারণা কিছুটা বিদ্যমান যে, প্রচলিত ও ইসলামী ব্যাংকিং একই, শুধু নামেই আলাদা। মূলত তাদের কাছে ইসলমাী ব্যাংকিং পদ্ধতি সম্পর্কে পরিপূর্ণ বার্তা না পৌঁছানোর কারণেই এমন ধারণা যা খুবই স্বাভাবিক। কিভাবে শরিয়াহ ভিত্তিতে ইসলামী ব্যাংক কাজ করে তা আমরা জনসাধারণের নিকট পৌঁছে দিতে চাই। তৈরি করতে চাই শরিয়াহভিত্তিক ব্যাংকিংয়ে প্রয়োজনীয় জ্ঞানসম্পন্ন দক্ষ কর্মীবাহিনী/মানবসম্পদ- এটাই আমাদের ভবিষ্যৎ পরিকল্পনা।
নয়া দিগন্ত : দেশের ডলার সঙ্কট উত্তরণে ইসলামী ব্যাংকগুলো কি ভূমিকা রাখছে?
সৈয়দ ওয়াসেক মো: আলী : করোনাকালীন ও তার পরবর্তী প্রভাব, রাশিয়া-ইউক্রেন যুদ্ধ, জ্বালানি তেলের বৈশ্বিক মুল্যবৃদ্ধি ও দ্রব্যমূল্য বৃদ্ধিসহ সব বিরূপ পরিস্থিতি বিশ্বব্যাপী ডলার সঙ্কটকে ত্বরান্বিত করেছে।
এই সঙ্কট নিরসনে বাংলাদেশ ব্যাংক গত বছরের জুলাইয়ে চারটি বিশেষ নীতি গ্রহণ করেছে। এগুলো হলো ব্যাংকের ডলার ধারণের সীমা হ্রাস, রফতানিকারকের প্রত্যাবাসন কোটায় (ইআরকিউ) ধারণকৃত ডলারের ৫০ শতাংশ নগদায়ন, ইআরকিউর ডলার ধারন সীমা অর্ধেকে নামিয়ে আনা ও অফশোর ব্যাংকিং ইউনিটের বৈদেশিক মুদ্রার তহবিল অভ্যন্তরীণ ব্যাংকিং ইউনিটে স্থানান্তর করা।
ডলার সঙ্কট উত্তরণে দেশের ইসলামী ব্যাংকগুলো ওই চার নীতির যথাযথ পরিপালনসহ এলসির মার্জিন বৃদ্ধি, রেমিট্যান্স প্রেরণের শর্ত শিথিল করা, প্রেরিত রেমিট্যান্সের ওপর অধিকহারে প্রণোদনা প্রদান, গ্রাহক পর্যায়ে বিলাসজাত পণ্য আমদানি ও ব্যয়কে নিরোৎসাহিত করার মতো গুরুত্বপূর্ণ কাজ করে যাচ্ছে।
নয়া দিগন্ত : আমানত ও বিনিয়োগ বাড়াতে আপনারা নতুন কী কী পণ্য এনেছেন?
সৈয়দ ওয়াসেক মো: আলী : আপনারা জেনে আনন্দিত হবেন যে, ২০২৩ সালে আমরা আমাদের সম্মানিত গ্রাহকদের সুবিধার্থে বিশেষ সুবিধা সংবলিত ও মুনাফার নতুন পাঁচটি ডিপোজিট অ্যাকাউন্ট নিয়ে এসেছি। এগুলো হলে : মুদারাবা ‘এফএসআইবিএল স্মার্ট একাউন্ট’, মুদারাবা ‘এহসান’, মেয়াদি হিসাব ‘এফএসআইবিএল সেঞ্চুরি’, দ্বিগুণ আমানত প্রকল্প ‘সামানিয়া’ এবং মুদারাবা মাসিক আমানত প্রকল্প ‘দুর্বার’।
এ ছাড়া ২০২২ সালেও আমরা গ্রাহকদের সুবিধার্থে নতুন কিছু ডিপোজিট স্কিম নিয়ে এসেছিলাম। যেমন : চাকরিজীবীদের জন্য অবসর সময়ের সুরক্ষায় ‘সঞ্চয়ে সুখ’, করপোরেট প্রতিষ্ঠানগুলোর মাসিক সঞ্চয় স্কিম ‘মার্চেন্ট’ এবং সীমিত সময়ের জন্য গ্রাহকদের আকর্ষণীয় মুনাফা প্রদানে নিয়ে এসেছে ‘উৎসব’ যা দেশব্যাপী গ্রাহকদের মাঝে ব্যাপক সাড়া ফেলতে সক্ষম হয়েছে।
ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক লি. দেশের বিভিন্ন শ্রেণিপেশার মানুষদের বিনিয়োগ সুবিধার্থে নতুন কিছু ইনভেস্টমেন্ট স্কিম নিয়ে এসেছে যেমন : মহিলা উদ্দ্যেক্তাদের জন্যে ‘স্বাবলম্বী’, তরুন উদ্দ্যেক্তাদের জন্য ‘প্রচেষ্টা’, গ্রামীণ কৃষি জনপদের জন্য ‘সোনালী স্বপ্ন’ এবং ক্ষুদ্র ও কুটির শিল্পের অর্থায়নে নিয়ে এসেছে ‘উদ্যমী’।
নয়া দিগন্ত : ব্যাংক খাতে খেলাপি ঋণ বাড়ছে, উত্তরণের উপায় কী ?
সৈয়দ ওয়াসেক মো: আলী : আমরা সবাই অবগত যে, করোনাকালীন ও তার পরবর্তী প্রভাব, রাশিয়া-ইউক্রেন যুদ্ধ, জ্বালানি তেলের বৈশ্বিক মূল্যবৃদ্ধি, ডলার সঙ্কট ও দ্রব্যমূল্য বৃদ্ধিসহ সব বিরূপ পরিস্থিতি বিশ্বব্যাপী ঋণের যথাসময়ে পরিশোধকে বিলম্বিত করেছে। বাংলাদেশে আমাদের ব্যাংকিং খাতকেও একই পরিস্থিতির মধ্য দিয়ে যাতে হয়েছে।
বাংলাদেশ ব্যাংকের তথ্যানুযায়ী, চলতি বছরের ৩১ মার্চ পর্যন্ত দেশের ব্যাংকগুলির মোট বিতরণকৃত ঋণের পরিমাণ ছিল ১৪ লাখ ৯৬ হাজার ৩৪৬ কোটি টাকা, যার মধ্যে এক লাখ ৩১ হাজার ৬২১ কোটি টাকা ছিল খেলাপি ঋণ, যা মোট বিতরণের ৮.৭৯ শতাংশ। মোট বিতরণের হার বা শতাংশ বিবেচনায় এই ৮.৭৯ শতাংশ ততটা বেশি না।
খেলাপিদের বিরুদ্ধে আইনি ব্যবস্থা, ঋণের সময় বৃদ্ধি, বাংলাদেশ ব্যাংকের গাইডলাইন আনুযায়ী খেলাপি হওয়ার মেয়াদ দুই বছর হতে পাঁচ বছরে নির্ধারণসহ নিবিড় মনিটরিং ও রিকভারি পদক্ষেপ গ্রহণের মাধ্যমে তা নিয়ন্ত্রণে আনার সর্বাত্মক প্রচেষ্টা চালিয়ে যেতে হবে।
এ ছাড়াও যথাযথ ঋণ গ্রহীতা নির্ধারণ, সঠিক ব্যবসার খাত নির্ণয়, সরকারের নীতি নির্ধারণী সহায়তাসহ সামগ্রিক তৎপরতায় খেরাপি ঋণ নিযন্ত্রণে বা কমিয়ে আনতে সহায়ক হবে।
নয়া দিগন্ত : বাংলাদেশে ইসলামী ব্যাংকিংয়ের সম্ভাাবনা কতটা দেখছেন?
সৈয়দ ওয়াসেক মো: আলী : জনমনে এখনো এই ধারণা কিছুটা বিদ্যমান যে, প্রচলিত ও ইসলামী ব্যাংকিং একই, শুধু নামেই আলাদা। মূলত তাদের কাছে ইসলমাী ব্যাংকিং পদ্ধতি সম্পর্কে পরিপূর্ণ বার্তা না পৌঁছানোর কারণেই এমন ধারণা যা খুবই স্বাভাবিক। কিভাবে শরিয়াহ ভিত্তিতে ইসলামী ব্যাংক কাজ করে তা আমরা জনসাধারণের নিকট পৌঁছে দিতে চাই। তৈরি করতে চাই শরিয়াহ ভিত্তিক ব্যাংকিংয়ে প্রয়োজনীয় জ্ঞানসম্পন্ন দক্ষ কর্মিবাহিনী/মানবসম্পদ।
অপর দিকে ইসলামী ব্যাংকিং যেহেতু শরিয়াহ কম্পায়েন্স মেনে অংশিদারিত্ব ও মুনাফা ভাগাভাগির ভিত্তিতে ব্যবসা করে থাকে, তাই দেশের সর্বস্তরের জনগনের মাঝে তা ব্যপক বিস্তৃতি লাভ করছে। ডিসেম্বর ২০২২ এ বাংলাদেশ ব্যাংকের তথ্যানুযায়ী, বাংলাদেশে ব্যাংকিং ব্যবস্থায় সঞ্চিত মোট আমানতের ২৫.৮১ শতাংশ রয়েছে ইসলামী ব্যাংকগুলোর অধীনে।
সুতরাং, বাংলাদেশে ইসলামী ব্যাংকিংয়ের সম্ভাবনা ইতোমধ্যে প্রমাণিত এবং তা ব্যাপকহারে বৃদ্ধি পাচ্ছে।
নয়া দিগন্ত : দেশের এই অর্থনৈতিক সঙ্কট কিভাবে কাটতে পারে বলে মনে করেন?
সৈয়দ ওয়াসেক মো: আলী : দেশের এই অর্থনৈতিক সঙ্কট কাটাতে সব সেক্টরের সমন্বিত পদক্ষেপ গ্রহণ ও তা বাস্তবায়নে নজর দিতে হবে। পাবলিক ও প্রাইভেট সেক্টরের যৌথ প্রচেষ্টায় উৎপাদন খাতে বিনিয়োগ, আমদানিনির্ভর পণ্যের দেশীয় উৎপাদন, দ্রব্যমূল্যে কৃত্তিম সঙ্কট দূরীকরণ ও মূল্যবৃদ্ধি নিয়ন্ত্রণ, আমদানি হ্রাস ও রফতানি বৃদ্ধিকরণ, বৃহৎ উন্নয়ন প্রকল্প গ্রহণে ব্যয় ও অর্থায়ন নিয়ে সুপরিকল্পনা গ্রহণ, কৃষি উৎপাদনে গুরুত্বারোপসহ অন্যান্য ম্যাক্রো-ইকোনমিক ইন্ডিকেটরগুলোর প্রতিও গুরুত্বারোপ করতে হবে।
নয়া দিগন্ত : দেশের কৃষি ও শিল্পে অর্থায়নে ইসলামী ব্যাংকগুলো কতটা সফল বলে মনে করেন?
সৈয়দ ওয়াসেক মো: আলী : ইসলামী ব্যাংকগুলো অত্যন্ত সফলতার সাথে দেশের কৃষি ও শিল্প খাতে ধারাবাহিকভাবে অর্থায়ন করে যাচ্ছে। গত দুই দশকের তথ্যচিত্রের দিকে তাকালে দেখা যায় দেশের কৃষি ও শিল্প খাতে ইসলামী ব্যাংকগুলোর অর্থায়ন বহুগুণ বৃদ্ধি পেয়েছে।
ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক লি. দেশের বিভিন্ন শ্রেণিপেশার মানুষের মাঝে বিনিয়োগ বা অর্থায়ন সুবিধার্থে গত বছরও নতুন কিছু ইনভেস্টমেন্ট স্কিম নিয়ে এসেছে। যেমন : মহিলা উদ্যোক্তাদের জন্যে ‘স্বাবলম্বী’, তরুণ উদ্দ্যোক্তাদের জন্য ‘প্রচেষ্টা’, গ্রামীণ কৃষি জনপদের জন্য ‘সোনালী স্বপ্ন’ এবং ক্ষুদ্র ও কুটির শিল্পের অর্থায়নে নিয়ে এসেছে ‘উদ্যমী’।
এ ছাড়া দেশের কৃষি ও শিল্পে অর্থায়নে অন্যান্য ইসলামী ব্যাংকগুলোও সময়ে সময়ে নানা অর্থায়ন প্রকল্প ও পদক্ষেপ গ্রহণ ও তা বাস্তবায়ন করে আসছে।
নয়া দিগন্ত : আপনাকে ধন্যবাদ
সৈয়দ ওয়াসেক মো: আলী : অপনাকেও ধন্যবাদ।